
Тамила ХАЛИЛОВА
Прагматизм против скрытого спроса
Экономика
26 Октябрь 2026
09:52
216
Два взгляда на будущее исламских финансов
В Баку завершил свою работу III Международный исламский финансовый форум (IMF26), ставший главной дискуссионной площадкой года для обсуждения альтернативных источников капитала. Представители Центрального банка, Бакинской фондовой биржи, а также ведущие эксперты из Турции, Малайзии и стран Персидского залива подвели итоги масштабных регуляторных реформ, которые готовят финансовый сектор страны к запуску халяльного банкинга.
Участники форума сошлись во мнении, что подготовленный ЦБА законодательный пакет откроет рынку доступ к новым инструментам, начиная от целевого финансирования малого бизнеса до выпуска сукук. Однако за внешними перспективами кроются серьезные практические вызовы.
Говоря об итогах мероприятия и перспективах новой модели, экономический эксперт Акиф Насирли отмечает, что организация знакового мероприятия в Баку является серьезным политическим и ознакомительным шагом, по сути, не являющимся началом для автоматического притока инвестиций. Чтобы привлечь крупный капитал из стран Персидского залива, Турции или Малайзии, республике нужны не конкретные межправительственные соглашения, прозрачный инвестиционный климат и внятные юридические гарантии защиты прав инвесторов: «Центральный банк проделал большую работу, подготовив изменения в законодательство, но теперь перед нами стоит главный вызов, сопряженный с адаптацией налоговой системы. Исламский банкинг строится на принципах торговли и партнерства, а не на выдаче денег под процент. Когда банк выкупает недвижимость или оборудование, чтобы передать его клиенту в рассрочку или лизинг, возникает риск двойного налогообложения. Государство должно полностью устранить эту избыточную фискальную нагрузку, иначе альтернативные продукты изначально проиграют конкуренцию традиционным кредитам.
Отдельное внимание нужно уделить рынку ценных бумаг. Тот же сукук нельзя воспринимать как обычную облигацию с новым названием. Облигация - это долг под процент, а сукук долевое участие инвестора в реальном, осязаемом активе или инфраструктурном проекте. Для его запуска на Бакинской фондовой бирже необходимы понятные правовые механизмы, вплоть до создания специализированных дочерних компаний под конкретные проекты».
В то же время, предупреждает Акиф Насирли, не следует идеализировать потребительский рынок, поскольку большинство населения Азербайджана при выборе финансовых услуг будет руководствоваться не религиозными чувствами, а сугубо экономическим прагматизмом: «В действительности люди смотрят на цену, доступность и прозрачность договора. Если халяльные продукты окажутся дороже или сложнее в оформлении, они останутся нишевым инструментом. Исламские финансы вряд ли заменят традиционную банковскую систему в ближайшие годы, но они могут стать драйвером для проектного финансирования, лизинга оборудования и поддержки малого бизнеса. Причем, реальный успех реформы будет измеряться не количеством проведенных встреч, а объемом привлеченного в реальный сектор экономики капитала и реальной пользой для наших предпринимателей».
Впрочем, в экспертном сообществе звучат и более оптимистичные оценки, подкрепленные конкретными цифрами внутренней аналитики рынка. В качестве балансирующего мнения организаторы форума предлагают оценивать не только риски, но и уже сформированный скрытый потенциал национальной экономики.
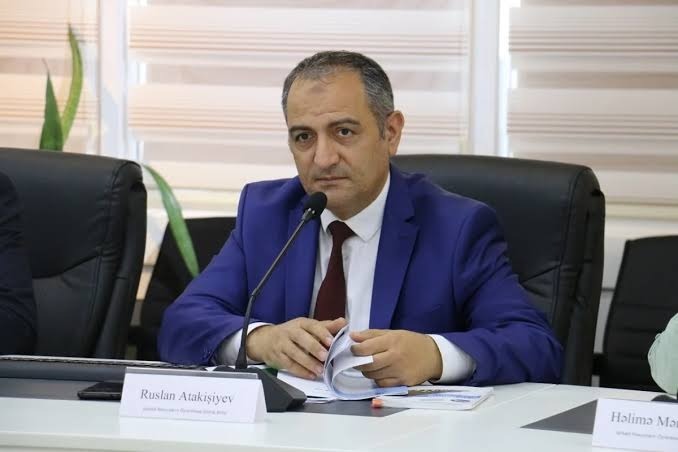
По словам соорганизатора форума, председателя Центра изучения экономических ресурсов Руслана Атакишиева, нам не следует рассматривать исламский банкинг исключительно через призму религиозных обязательств, поскольку это прежде всего проверенная мировая финансовая модель, ориентированная на развитие реального сектора экономики: «В Азербайджане уже сформирован весомый скрытый спрос: по нашим оценкам, элементы халяльных финансов в том или ином виде уже занимают около 3% банковского рынка страны, что эквивалентно почти миллиарду манатов. И это сильный стартовый показатель для государства, которое только завершает реформу законодательства.
Главное преимущество этой модели - четкая привязка к производству, торговле и услугам, поскольку шариат полностью запрещает «делать деньги из денег». Банк разделяет риски с предпринимателем, что автоматически снижает вероятность появления финансовых пузырей и направляет капитал в реальные инфраструктурные и сельскохозяйственные проекты.
При этом бизнесу не обязательно дожидаться глобальных изменений во всех кодексах. К примеру, действующее законодательство Азербайджана о финансовой аренде уже сегодня позволяет полноценно запускать исламский лизинг (иджара). Наш Центр уже разработал соответствующие нормативные документы для одной из местных компаний, что дает клиентам двойную выгоду: операцию по канонам ислама и официальные государственные налоговые льготы, предусмотренные для лизинга.
Потенциал сектора огромен, однако наши опросы показывают, что более 62% местных предпринимателей до сих пор плохо информированы о механизмах работы этих инструментов. Наша главная задача сейчас не просто дождаться от Центрального банка финального одобрения правовой базы, а параллельно решать проблему жесткого кадрового дефицита через сертификацию специалистов по стандартам AAOIFI и системно повышать финансовую грамотность бизнеса. Альтернативный капитал придет туда, где его умеют правильно использовать», - резюмирует собеседник.


Экономика
Новости