
Тамила ХАЛИЛОВА
Эффект «Филизчая» и робот «Маркус»
Экономика
28 Сентябрь 2026
09:53
103
Где заканчивается сырье и начинаются технологии
Программа развития горнорудной отрасли на ближайшие четыре года предусматривает освоение месторождений, запуск новых промышленных проектов и расширение металлургического производства. Часть этих планов связана с освобожденными территориями, где уже начались работы на ряде перспективных участков.
При этом важно понять, какое место горнодобывающая промышленность займет в экономике страны в ближайшие годы. Рост добычи и экспорта сам по себе не меняет экономическую структуру. Все зависит от того, удастся ли развить переработку, создать новые производства и связать сырьевой сектор с технологиями.
Что способна дать отрасли новая программа и какие нюансы важно учитывать на этапе ее реализации? Об этом корреспондент «Бакинского рабочего» беседует с доктором экономических наук, профессором Салехом Мамедовым.
- Каково место дорожной карты в экономической политике страны и какие задачи она должна решать?
- Государственная программа предусматривает значительный объем инвестиций и ставит перед отраслью конкретные задачи. Общий объем инвестиций на предстоящие четыре года оценивается в 5,3 млрд манатов. Из них 1,1 млрд манатов приходится на государственный бюджет, 2,2 млрд - на государственные предприятия, включая заемный капитал, и еще 2 млрд манатов - на частные средства. К 2030 году планируется увеличить вклад отрасли в ВВП с 700 млн до 1,8 млрд манатов, экспортный потенциал - с 1,3 млрд до 3,4 млрд манатов и создать более пяти тысяч постоянных рабочих мест.
Вопрос заключается в том, насколько эти вложения и запланированные показатели будут способствовать структурной диверсификации экономики. Если развитие отрасли ограничится добычей и первичной переработкой минерального сырья, то говорить о качественном изменении экономической модели будет преждевременно.
Потому принципиально важно, какая цепочка добавленной стоимости будет сформирована внутри страны, насколько глубокой станет переработка и какие производства возникнут на следующем этапе. В противном случае есть риск расширения именно сырьевой составляющей ненефтяного сектора.
- Программа предусматривает значительный объем инвестиций, рост вклада отрасли в ВВП, увеличение экспортного потенциала и создание рабочих мест. Как оценить ожидаемый экономический эффект этих вложений?
- Здесь необходимо смотреть не только на динамику показателей, но и на структуру ненефтяного сектора. В январе-августе текущего года ненефтяной ВВП составил 61,5 млрд манатов, увеличившись на 2,1% по сравнению с аналогичным периодом прошлого года. Доля ненефтяного сектора в ВВП выросла с 45,9% четыре года назад до 71,5% в минувшем году.
Однако за приведенными цифрами необходимо учитывать структуру роста. В январе-августе нынешнего года объем добывающей промышленности составил 26,9 млрд манатов, то есть добыча занимает значительную долю ненефтяного сектора.И это в целом показывает, что рост ненефтяной экономики пока в значительной степени связан с добычей сырья. В такой ситуации возникает вопрос, насколько текущая структура соответствует самой задаче диверсификации. Есть риск, что одна сырьевая зависимость будет постепенно заменяться другой - нефтегазовая горнорудной.
В связи с этим экономический эффект программы следует оценивать не только по объему инвестиций, росту экспорта и ВВП или числу рабочих мест. Важно понимать, какая часть стоимости создаваемой продукции будет формироваться внутри страны и насколько далеко удастся продвинуться от добычи сырья к его глубокой переработке и производству продукции с более высокой добавленной стоимостью.
- На совещании были названы объективные и субъективные причины того, почему горнодобывающая промышленность Азербайджана долгое время развивалась недостаточно активно. Насколько убедительны объяснения?
- Да, и в качестве объективных причин приводились такие аргументы, как, прежде всего оккупация территорий, где находились многие месторождения, разведанные еще в советский период, а также то, что в советское время Азербайджан не был приоритетным направлением для развития этой отрасли. Отдельно говорилось и о политике Армении на оккупированных территориях и использовании их природных ресурсов.
Но, на мой взгляд, длительное отставание отрасли сложно объяснить только этими причинами. После освобождения оккупированных территорий в 2020 году прошло уже шесть лет, прежде чем была принята нынешняя программа. При этом важные месторождения, которые не находились на оккупированных территориях, тоже десятилетиями не осваивались - в качестве примера можно привести тот же Дашкесанский железорудный район.
Причины нужно рассматривать шире, дело не только во внешних обстоятельствах. Много лет отсутствовало само стратегическое видение развития этой сферы, что и стало одним из главным тормозящих обстоятельств.
- Значительная часть новых возможностей связана с геологоразведкой и освоением месторождений на освобожденных территориях. Как оценить этот ресурсный потенциал?
- Потенциал, безусловно, есть. На освобожденных территориях выявлено 167 месторождений полезных ископаемых, в том числе 141 месторождение твердых рудных и нерудных полезных ископаемых. В Кяльбаджарском, Агдеринском и Зангиланском районах планируется освоение месторождений золота, меди и молибдена, в Агдеринском районе эти работы уже начались.
Вместе с тем важно не ограничиваться самим количеством месторождений. Нужно понимать, насколько велики их запасы, каково содержание полезных компонентов, насколько удобно их расположение и, главное, насколько экономически оправдана их разработка.
Существуют небольшие и рассредоточенные месторождения, освоение которых само по себе еще не создает крупного конкурентоспособного производства. Для выхода на мировой рынок необходим определенный масштаб. Наряду с геологическими данными нужно очень внимательно оценивать и экономическую сторону каждого такого проекта.
- Одним из наиболее перспективных проектов считается месторождение «Филизчай» в Балакенском районе. Что представляет собой этот проект и насколько значимым он может стать для отрасли?
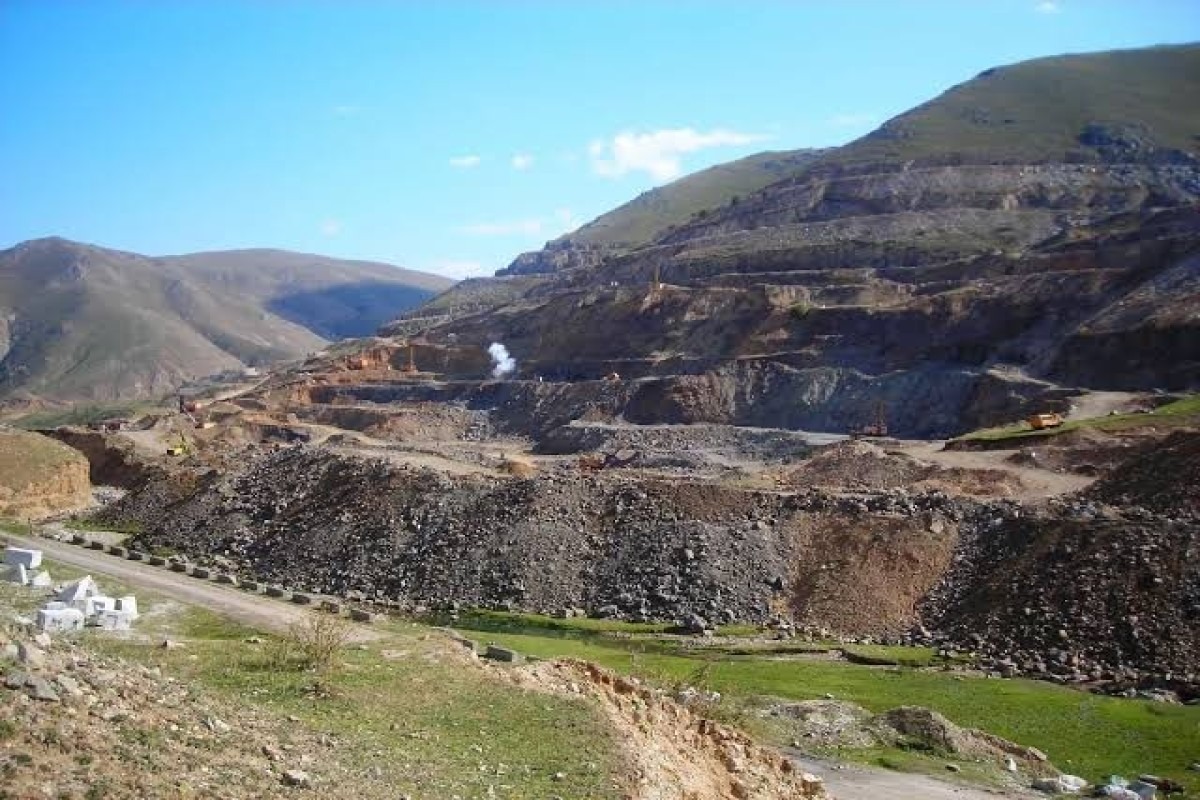
- «Филизчай» действительно выделяется среди других проектов. Это полиметаллическое месторождение, которое считается одним из наиболее перспективных на европейском континенте. Запасы руды оцениваются примерно в 60 млн тонн, при этом основным компонентом является цинк, его содержание составляет 4,27%.
По своими параметрам месторождение может стать сырьевой базой на протяжении 50 лет, и это серьезный ресурсный потенциал. Однако важно, чтобы он был реализован не только с точки зрения добычи руды, но и с учетом дальнейшей переработки. AzerGold уже несколько лет ведет подготовительные работы по проекту, однако технико-экономическое обоснование пока не готово. Без ТЭО сложно окончательно оценить экономику проекта, необходимые инвестиции и будущую эффективность разработки.
- Еще один крупный проект связан с созданием железорудного завода в Западном промышленном парке. Каковы параметры этого проекта и что он может дать экономике?
- Проект предусматривает строительство завода мощностью 2 млн тонн горячебрикетированного железа в год. Объем капитальных затрат оценивается примерно в $800 млн, а ввод предприятия запланирован на конец 2029 года. Ожидается, что его ежегодный вклад в ВВП составит около $1 млрд, а количество создаваемых рабочих мест - 1600.
Само появление такого производства, безусловно, означает переход от простой добычи железной руды к следующей стадии ее переработки. Но тут возникает более широкий вопрос: насколько далеко мы хотим продвинуться по цепочке добавленной стоимости.
Горячебрикетированное железо, или HBI, уже является продуктом переработки железной руды, однако это все же полуфабрикат. Если задача заключается в формировании современной металлургической отрасли, важно смотреть дальше - на производство стали, проката и другой продукции с более высокой добавленной стоимостью. Только в этом случае можно говорить о формировании более полной промышленной цепочки внутри страны.
- Насколько создание Западного промышленного парка способно обеспечить переход от добычи сырья к более глубокой переработке и производству продукции с высокой добавленной стоимостью?
- Создание парка расширяет такую возможность, поскольку здесь предусмотрено развитие производства чугуна, стали, проката и другой металлургической продукции. Однако конечный результат будет зависеть от того, насколько полно удастся выстроить последующие стадии производства.
Если на базе выпускаемой продукции будут развиваться новые металлургические направления, эффект для экономики окажется значительно шире, чем при экспорте сырья или продукции начальной переработки. И это в целом позволит создавать внутри страны дополнительные производства, рабочие места и более высокую добавленную стоимость.
При оценке результатов важно учитывать не только объем выпуска, но и то, насколько глубоко удастся развить промышленную переработку внутри страны.
- Прослеживается параллель между развитием горно-металлургической отрасли и опытом нефтегазового сектора. Какие выводы из этого опыта следует учитывать при реализации новой программы?
- Главный вывод заключается в том, что сырьевые доходы сами по себе не обеспечивают технологического развития. Опыт нефтегазового сектора показывает, что без целенаправленной политики такие доходы могут сопровождаться слабой диверсификацией, ограниченными возможностями для инноваций, монополистическими структурами рынка и проблемами в управлении ресурсами.
Исследования также связывают такую ситуацию с явлением, которое принято называть «ресурсным проклятием». Для Азербайджана этот вопрос особенно актуален, поскольку, согласно прогнозам, страна может отставать от региональных аналогов по росту ВВП, инновационному потенциалу и качеству управления. Следует учитывать, что природные ресурсы и человеческие ресурсы находятся в обратно пропорциональной зависимости. Чем больше природных ресурсов достается народу, тем слабее становится человеческий капитал; изобилие природных ресурсов делает людей ленивыми, расхолаживает, обессиливает. Это доказывает мировой опыт - это проверенная закономерность.
При развитии новой сырьевой отрасли важно заранее учитывать этот опыт. Если основные инвестиции будут сосредоточены на добыче и первичной переработке, а наука, исследования и высокие технологии останутся на втором плане, горнорудный сектор может воспроизвести часть тех же ограничений, которые уже проявлялись в сырьевой экономике. Между тем практика доказывает, что лучшего ненефтяного сектора, чем научная индустрия и индустрия ИИ, в настоящее время нет.
- Особое внимание обращается на состояние науки и научно-исследовательских и опытно-конструкторских работ. Как это связано с развитием горно-металлургической промышленности и структурой государственных инвестиций?
- В упомянутом направлении прослеживается самая прямая связь. Так, в государственном бюджете на текущий год на науку предусмотрено 229 млн манатов, что на 10 млн, или 4,2%, меньше, чем годом ранее. При этом расходы на научно-исследовательские и опытно-конструкторские работы (НИОКР) составляют всего 0,15% ВВП. Это один из самых низких показателей в мире. Число научных сотрудников ежегодно значительно уменьшается.
Проблема в том, что сырьевые отрасли сами по себе не требуют такого объема исследований и разработок, как высокотехнологичные производства, ведь главным образом они используют оборудование и технологии, которые закупаются за рубежом. В результате формируется замкнутая система: чем больше экономика опирается на добычу сырья, тем меньше стимулов для развития собственной технологической базы, а без нее сложнее перейти к производству более сложной продукции.
Многомиллиардные инвестиции в добывающую отрасль необходимо рассматривать одновременно с вопросом о том, сколько ресурсов направляется на науку, НИОКР, образование и создание собственных технологий.
- В качестве альтернативных направлений вы называете производство полупроводников, восстановление завода «Азон» и робототехнику. Почему, на ваш взгляд, эти направления заслуживают отдельного внимания?
- В данном случае речь идет уже о формировании технологических производств и соответствующей инфраструктуры. Например, рынок полупроводников в Азербайджане, по имеющимся оценкам, составлял $1,04 млрд в минувшем году и может вырасти до $1,9 млрд к 2032 году. Прогнозируемый среднегодовой темп роста составляет 8,9%. При этом страна практически полностью зависит от импорта такой продукции.
Инвестиции в собственное производство микрочипов могли бы создать технологический кластер, стимулировать НИОКР и подготовку квалифицированных кадров. Уже существуют соглашения, предусматривающие создание научно-технологической базы для проектирования и производства микрочипов нового поколения.
С этим направлением можно было бы связать и восстановление завода «Азон», созданного в 1974 году на базе Бакинского СКБ микроэлектроники. Его модернизация под современные задачи, включая микроэлектронику, сенсоры, компоненты для робототехники, могла бы создать дополнительный эффект. Это очень доходная и перспективная отрасль. Тайваньская компания TSMC была создана на 14 лет позже завода «АЗОН», а сейчас ее стоимость составляет около $2,6 трлн. А NVIDIA, созданная на 16 лет позже завода «АЗОН», сегодня стала самой мощной компанией мира ($5,6 трлн). Современная промышленность без чипов работать не может, а потребность в них растет в геометрической прогрессии.
Еще одно направление - производство гуманоидных роботов. В стране уже есть первые разработки: робот «Маркус» компании RoboGenius из Нахчывана, способный анализировать информацию и вести диалог, и робот Bibot компании BNB Dynamics из Баку. По имеющимся прогнозам, рынок гуманоидных роботов у нас будет развиваться, можно было бы формировать собственное производство и одновременно развивать связанные с ним технологии.
- Если сравнить предложенные направления по объему инвестиций и потенциальному результату, как могла бы выглядеть более сбалансированная структура вложений?
- При наличии предусмотренных программой 5,3 млрд манатов вопрос заключается в том, как распределить инвестиционные ресурсы с учетом долгосрочных задач экономики.
По оценкам, создание производства полупроводников могло бы потребовать порядка одного - двух миллиардов манатов, модернизация «Азона» - около 500 млн, а создание производства роботов - еще порядка одного или двух миллиардов. В совокупности это составляет примерно три - пяти миллиардов.
При таком подходе речь шла бы уже не только об увеличении добычи и экспорта сырья. Появились бы возможности для формирования технологических кластеров, развития научно-исследовательских и опытно-конструкторских работ, подготовки квалифицированных специалистов и создания продукции, имеющей высокий экспортный потенциал.
В связи с этим, по моему мнению, необходимо рассмотреть структуру инвестиций с учетом долгосрочных задач и направить значительную часть ресурсов на высокотехнологичные направления. Развитие горно-металлургической промышленности важно одновременно связывать с формированием национальной инновационной экосистемы, где соединены наука, образование и производство. Это позволило бы использовать инвестиции не только для расширения сырьевой базы, но и для постепенного перехода к более технологичной структуре экономики.


Экономика
Новости